Empréstimo com garantia de terreno urbano: é possível e quais bancos aceitam
É possível usar um terreno urbano como garantia de empréstimo, mas a aprovação depende de critérios mais restritos e da liquidez do imóvel.
Você aumenta suas chances ao ter um terreno regularizado, com IPTU em dia e localizado em áreas mais valorizadas, especialmente em condomínios.
Bancos podem aceitar terrenos de rua em cidades menores ou maiores, mas priorizam lotes em condomínio e liberam menor percentual de crédito ao comparado com um imóvel já pronto.
Simule agora em todas as instituições e compare ofertas para obter a melhor condição.
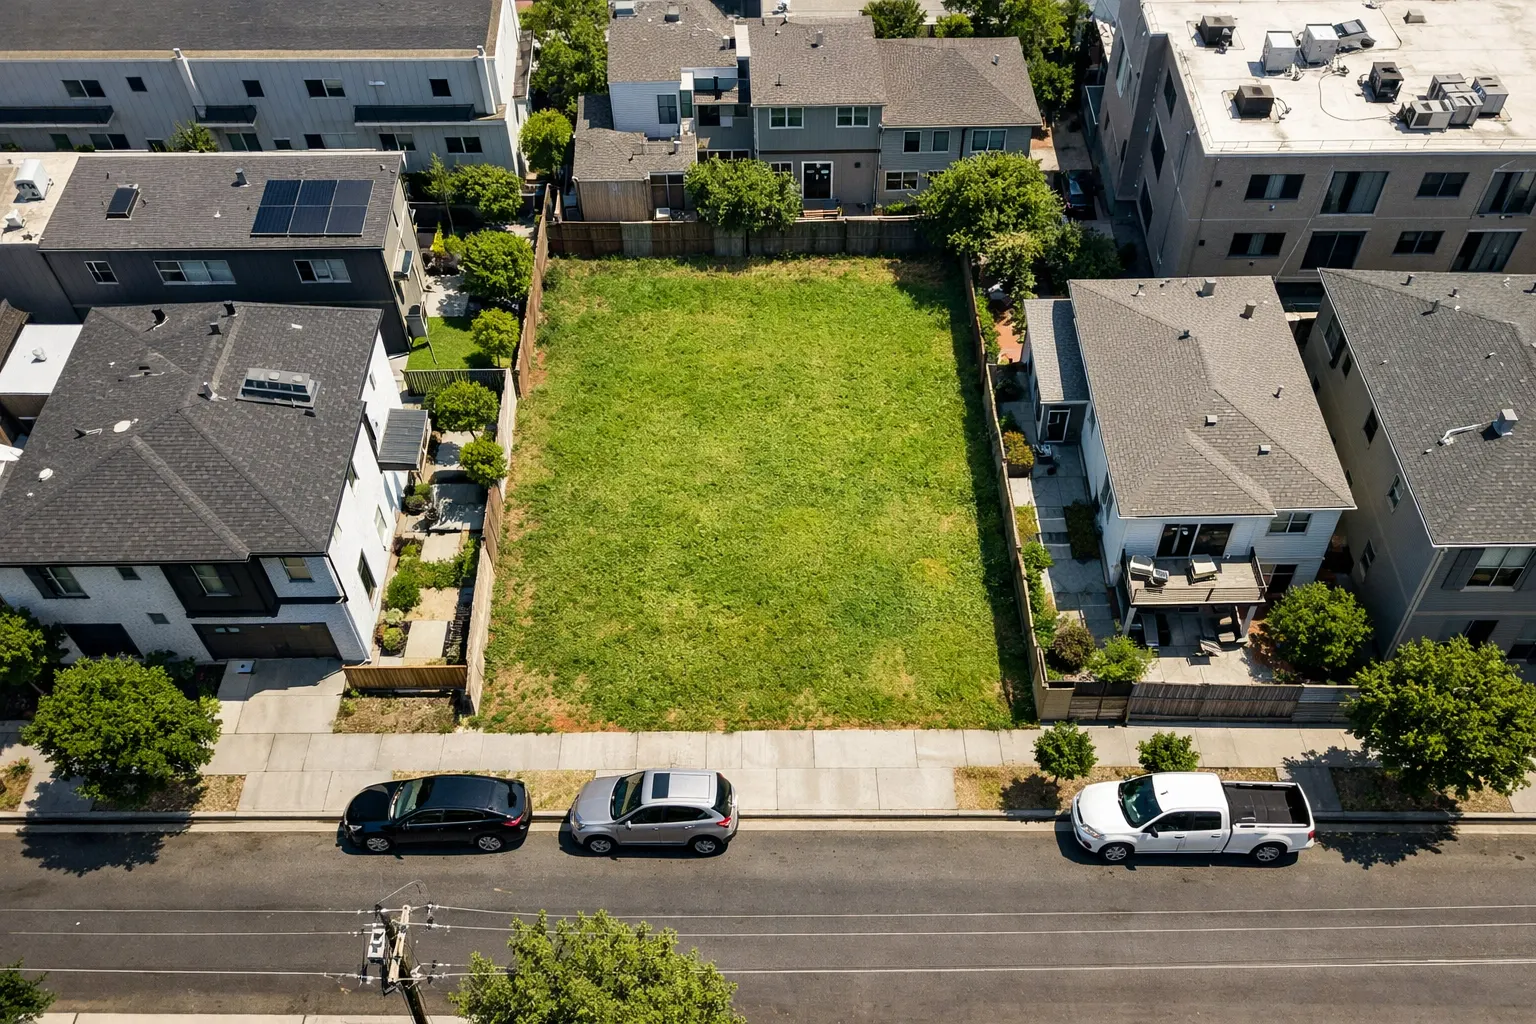
Quando é possível usar um terreno urbano como garantia de empréstimo
Quando você oferece um terreno urbano como garantia de que vai pagar um empréstimo, ele pode ser usado em operações de home equity.
Os bancos aceitam terrenos como garantia, mas é essencial entender quando eles são aprovados e quando são rejeitados. Alienação fiduciária garante que o crédito seja entregue mediante avaliação do valor do terreno.
O sucesso depende também da localização e características do terreno, além da aceitação pela garantia, que considera a liquidez e o zoneamento urbano.
Quais tipos de terreno urbano são aceitos como garantia pelos bancos
Quando você oferece um terreno urbano como garantia, é essencial entender quais tipos de terrenos são aceitos pelo banco.
Terrenos com infraestrutura básica, como acesso por rua pavimentada e disponibilidade de energia, aumentam as chances de aprovação.
Entretanto, terrenos com pendências de regularização ou em áreas de risco costumam ser rejeitados.
O crédito, nesse contexto de home equity, pode ser mais viável se o contrato de financiamento estiver em conformidade com os requisitos bancários.
Terrenos dentro de condomínio
Terrenos dentro de condomínio podem ser usados como garantia ao oferecer um terreno urbano para garantir que você vai pagar.
Bancos costumam avaliar imóveis e terrenos urbanos em condomínios como opção de financiamento.
Diferentemente de um imóvel já construído, um terreno pode ter requisitos específicos no contrato.
Para garantir aprovação do crédito, o terreno precisa estar regularizado junto ao banco. Essa garantia pode resultar em melhores condições de crédito e taxas mais baixas no contrato.
Terrenos com regularização parcial ou características específicas
Terrenos urbanos com regularização parcial ou características específicas podem ser aceitos como garantia de empréstimo, dependendo do banco e das condições do contrato.
A análise do imóvel como garantia de crédito leva em conta a localização, a infraestrutura disponível e a liquidez do terreno.
Em operações de financiamento, é essencial que o crédito seja respaldado por documentos que atestem a situação do terreno urbano, o que pode influenciar diretamente a aprovação do contrato pela instituição financeira.
Terreno no centro da cidade
Você pode aproveitar o potencial do seu terreno urbano localizado no centro da cidade como garantia em operações de crédito.
Os bancos frequentemente consideram um terreno urbano bem localizado mais favorável para concessão de financiamento.
Usar seu imóvel como garantia no home equity oferece condições atraentes de crédito. A localização central do terreno aumenta sua liquidez e facilita a aprovação.
Assim, você poderá obter um empréstimo robusto, transformando seu terreno urbano em uma valiosa oportunidade de financiamento.
Terreno em cidades grandes
Utilizar um terreno urbano em cidades grandes como garantia de empréstimo pode ser uma excelente opção para quem busca crédito mais acessível.
Devido ao alto valor de mercado, um terreno bem localizado e com boa infraestrutura tem grande aceitação pelos bancos.
Contudo, é essencial que a documentação do imóvel esteja em ordem para facilitar a operação e evitar complicações no contrato de financiamento. Isso garante acesso a condições financeiras mais atrativas.
O que influencia a aprovação do terreno como garantia
A aprovação do terreno urbano como garantia de crédito depende de fatores cruciais. Primeiro, a localização é fundamental, pois terrenos em regiões valorizadas têm maior aceitação pelos bancos.
A infraestrutura disponível, como energia e ruas pavimentadas, também influencia na decisão. A documentação regularizada é essencial para a alienação fiduciária.
A garantia de um terreno bem localizado e com acesso adequado pode ser determinante para o banco liberar o crédito, facilitando o processo de aprovação.
Documentação e regularização do terreno
Para usar um terreno urbano como garantia de crédito, é essencial regularizar a documentação.
O banco exige que o terreno tenha matrícula atualizada, pois sem ela, o contrato de financiamento não será aprovado.
A regularização inclui verificar se o terreno está devidamente registrado e atende aos requisitos legais.
Com a documentação em ordem, é possível negociar melhores condições de empréstimo. Sem essa garantia, os bancos não liberam o crédito desejado.
Infraestrutura e acesso (rua, energia, zoneamento)
Para utilizar um terreno urbano como garantia de crédito, é essencial que a infraestrutura esteja adequada.
Os bancos consideram o acesso, como rua asfaltada, e a disponibilidade de energia essencial. Além disso, o zoneamento do terreno impacta a aprovação do contrato.
Se a operação estiver bem-estruturada, isso pode facilitar o processo e garantir condições favoráveis no empréstimo, aumentando a confiança tanto do cliente quanto da instituição.
Localização e liquidez do terreno
A localização de um terreno urbano influencia diretamente na sua liquidez e, consequentemente, na aceitação pelo banco para operações de crédito.
Terrenos em áreas com boa infraestrutura e fácil acesso têm maior liquidez, tornando-se uma opção atrativa para servirem como garantia de empréstimo. Quando o imóvel está bem posicionado, o banco tem mais confiança na operação, aumentando as chances de aprovação e liberando melhores condições financeiras para o cliente.
Perguntas Frequentes
Esclareça suas dúvidas abaixo.
Quanto os bancos liberam em um empréstimo com garantia de terreno urbano?
Ao considerar um empréstimo com garantia de terreno urbano, é essencial entender quanto os bancos liberam.
O valor liberado depende do LTV (Loan to Value), que é a proporção entre o valor da garantia e o crédito autorizado.
Cada banco pode possuir sua política, mas geralmente, o financiamento varia entre 50% e 70% do valor do terreno urbano.
Um contrato bem estruturado e uma avaliação precisa do terreno são cruciais para uma operação eficiente e vantajosa.
Como os bancos avaliam um terreno para usar como garantia?
Na avaliação de um terreno urbano como garantia de crédito, os bancos consideram localização, infraestrutura e liquidez.
Um bom contrato de compra e venda e a documentação completa do terreno urbano garantem um processo ágil.
A operação é facilitada se o terreno estiver bem localizado, com acesso a ruas pavimentadas e serviços básicos. Os bancos valorizam terrenos com potencial de desenvolvimento, criterizam a área e determinam o valor a liberar com precisão.
Quais bancos aceitam terreno urbano como garantia de empréstimo?
Os principais bancos e fintechs que aceitam terreno urbano como garantia de empréstimo incluem Banco Inter, Bari, CashMe, Creditas e Pontte.
Essas instituições avaliam o terreno com base em critérios como localização, liquidez, regularização e valor de mercado, o que impacta diretamente as taxas, prazos e o percentual liberado.
Como cada banco possui políticas próprias para esse tipo de garantia, o mesmo terreno pode gerar condições diferentes em cada instituição. Por isso, a comparação entre múltiplas ofertas é uma etapa necessária para identificar o melhor banco para empréstimo garantia imóvel home equity.
Nesse contexto, a Emprest realiza simulações com todos esses bancos e outras instituições do mercado, conectando o cliente a mais de 27 opções de crédito com garantia de imóvel, sem custo adicional.
Vale mais a pena usar terreno ou imóvel construído como garantia?
Quando você oferece um terreno urbano como garantia de financiamento, os bancos normalmente aprovam um crédito menor em comparação a um imóvel construído.
Isso acontece porque um imóvel já construído tem valor de mercado mais alto e oferece mais segurança ao banco.
Portanto, se você tem um imóvel residencial, é recomendado usá-lo como garantia, pois a operação libera um valor maior. Considere essa opção para otimizar o valor do crédito com garantia que você pode obter.
Posso usar como garantia um terreno com casa construída, mas não averbada?
Sim, é possível usar um terreno com casa não averbada como garantia, mas isso depende do banco e das características do imóvel.
Quando você solicita um empréstimo com garantia do imóvel muitas vezes se depara com a complexidade de ter uma construção que ainda não consta na matrícula oficial. Algumas instituições, contudo, aceitam esse tipo de operação, especialmente quando o terreno possui boa localização, alto valor de mercado e liquidez, mesmo sem a averbação da construção. No entanto, outras exigem que o imóvel esteja totalmente regularizado para reduzir riscos jurídicos.
Aqui está uma sugestão de como integrar a frase de forma natural, garantindo que o texto mantenha a coesão e o objetivo da sua mensagem:
“Esse cenário é comum: muitas pessoas compram o terreno, constroem a casa e acabam não fazendo a averbação por causa dos custos e da burocracia do processo.
Como cada banco avalia esses casos de forma diferente, o mesmo imóvel pode ser aceito por uma instituição e recusado por outra. Por isso, o caminho mais eficiente é realizar uma simulação multibanco para identificar quais opções realmente aprovam esse perfil.
A Emprest realiza esse processo, facilitando a obtenção de capital de giro com garantia de imóvel ao conectar o cliente a mais de 27 bancos e fintechs, incluindo aqueles que analisam imóveis não averbados, sem custo adicional.