Portabilidade de Empréstimo com Garantia de Imóvel: Como Funciona e Quando Vale a Pena
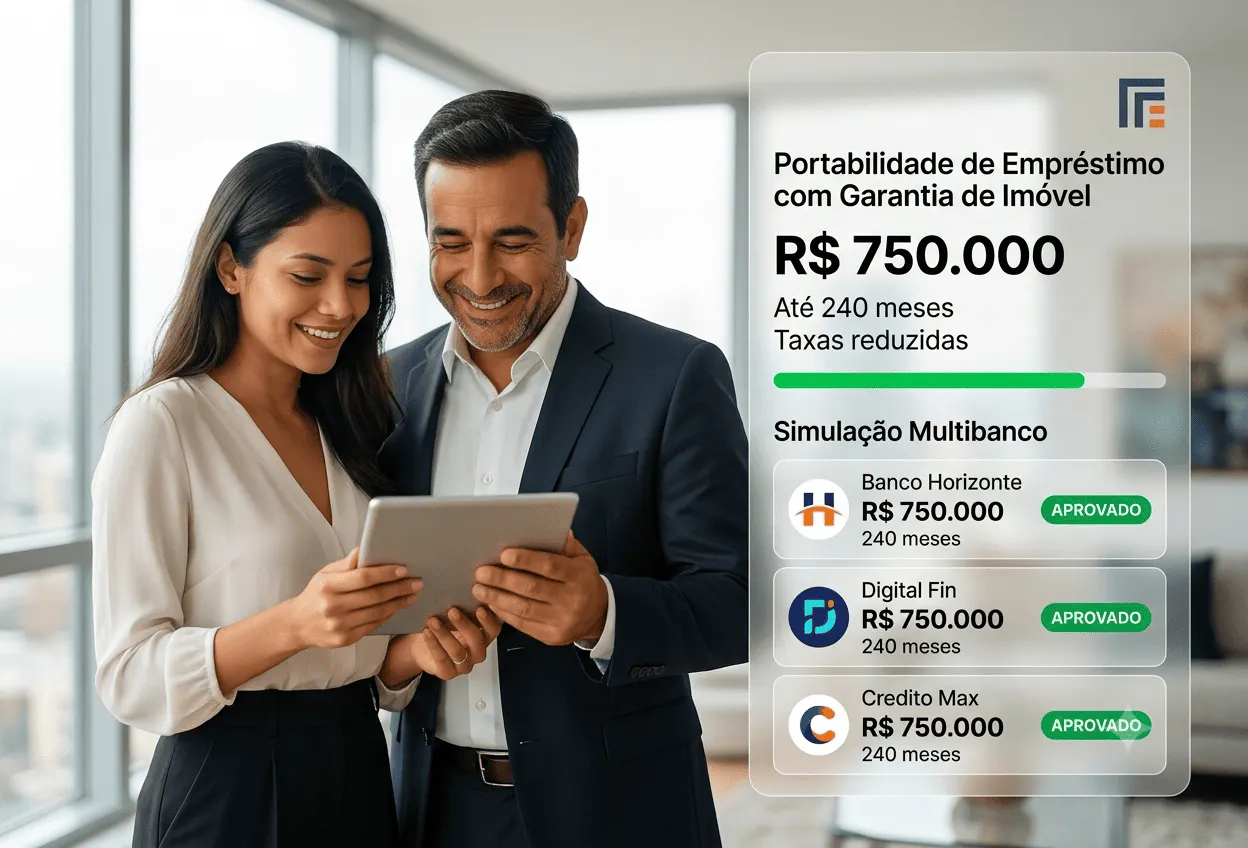
A portabilidade de empréstimo com garantia de imóvel permite transferir a dívida para outro banco com juros menores e/ou crédito adicional.
Esse processo, também conhecido como portabilidade de home equity, reduz o custo total do crédito e pode diminuir o valor das parcelas.
As condições dependem do saldo devedor e do perfil de crédito do cliente. Simule agora comparando vários bancos e encontre a melhor taxa.
O que é Portabilidade de Empréstimo com Garantia de Imóvel?
A portabilidade de empréstimo com garantia de imóvel (home equity) é o processo de transferir sua dívida de uma instituição financeira para outra em busca de condições mais vantajosas, como taxas de juros menores ou parcelas mais confortáveis.
Com a portabilidade de crédito imobiliário, você mantém a mesma linha de financiamento imobiliário, facilitando a gestão da dívida. Utilizar a garantia de imóvel é uma alternativa eficiente para obter novas condições no mercado.
É essencial entender como cada instituição avalia o valor do imóvel para otimizar o processo. Com a portabilidade, você consegue reduzir custos a longo prazo, aproveitando o potencial do seu imóvel.
Por que muitos confundem portabilidade com interveniente quitante (IQ)
Muitos confundem os conceitos pois procuram fazer uma portabilidade e receber um crédito ao mesmo tempo. A portabilidade de empréstimo com garantia de imóvel mantém o saldo devedor atual e é usada para obter melhores taxas em home equity.
No entanto, o interveniente quitante (IQ) é a escolha ideal quando se quer transferir a dívida entre bancos e obter crédito adicional, conhecido como “troco”. O IQ permite aumentar o valor ou modificar o prazo do contrato. Não entender essa distinção pode levar a erros ao buscar soluções financeiras.
Portabilidade Pura: Como Funciona
A portabilidade original (ou pura) é a transferência direta do saldo devedor de uma instituição financeira para outra, focada estritamente na redução da taxa de juros.
A portabilidade busca baixar os custos do seu crédito através da comparação de condições entre bancos, sempre usando seu imóvel como garantia.
Essa modalidade é ideal para quem quer economizar sem alterar termos do financiamento. Durante a análise de portabilidade pura, o principal interesse é avaliar o quanto a redução de juros compensa os custos associados ao processo.
Mudar para um novo banco pode ser financeiramente vantajoso, garantindo que seu financiamento fique mais leve a longo prazo.
O que você pode mudar?
Na portabilidade pura, a única alteração permitida é a redução da taxa de juros para diminuir o custo mensal da parcela.
Diferente de um novo financiamento, nela não é possível aumentar o valor do crédito nem modificar o prazo remanescente do contrato original. O objetivo é exclusivamente transferir a dívida para uma instituição financeira com juros menores, mantendo o saldo devedor e as demais condições inalteradas.
Essa forma de portabilidade é ideal quando se deseja apenas reduzir os custos, sem modificar a estrutura do crédito existente, garantindo assim a economia imediata com a manutenção do imóvel como garantia.
O que você NÃO pode mudar na portabilidade de crédito com garantia de imóvel?
Nessa modalidade, a portabilidade de crédito com garantia de imóvel possui restrições que o cliente precisa entender. Não é possível aumentar o valor do crédito, modificar o saldo devedor original ou alterar o prazo remanescente do contrato com a instituição financeira.
Além disso, não há como mudar o sistema de amortização, mantendo-se, por exemplo, a tabela Price, caso essa tenha sido a escolha inicial. Essas regras garantem que a portabilidade seja uma transferência de dívida segura, sem criar novas condições ou expandir a dívida já existente.
Assim, a portabilidade é ideal quando o objetivo é economizar em juros com base nas condições originais.
Quando a portabilidade pura vale a pena (economia real de juros)
A portabilidade pura vale a pena quando você encontra uma taxa de juros menor que a atual, pois mesmo pequenas reduções podem gerar economia significativa no financiamento. A portabilidade pode representar alívio no seu orçamento mensal, economizando juros de forma real.
Entretanto, ela pode não ser vantajosa se o seu contrato inicial foi firmado em períodos de juros baixos, pois a portabilidade em condições atuais de mercado, onde as taxas podem estar mais altas, pode não gerar economia desejada.
Avalie sempre o impacto financeiro real para garantir que a portabilidade traga benefícios ao seu crédito e financiamento.
Interveniente Quitante (IQ): A Alternativa Mais Flexível
Já o Interveniente Quitante (IQ) funciona como uma “compra de dívida”, onde a nova instituição quita o saldo no banco antigo e estabelece um novo contrato com termos totalmente renegociados.
Esta opção oferece muito mais flexibilidade, permitindo ao cliente solicitar crédito adicional (troco), alongar o prazo de pagamento novamente (voltando para até 240 meses) e até mesmo trocar o indexador ou a tabela de amortização para buscar parcelas mais confortáveis.
Assim, o IQ é um financiamento que pode otimizar o uso do seu imóvel como garantia ao fornecer diversas vantagens comparado à portabilidade tradicional.
O que é IQ (novo contrato, quitação da dívida anterior)
O Interveniente Quitante (IQ) é uma modalidade que permite a quitação da dívida anterior ao estabelecer um novo contrato com o cliente. Na prática, a nova instituição financeira assume o saldo devedor, liberando a possibilidade de novos termos. Essa solução de crédito é ideal quando há necessidade de ajustar prazos ou liberar crédito adicional.
Quando o IQ é obrigatório (venda de imóvel, migração para home equity)
O processo de interveniente quitante (IQ) é essencial em várias situações, como na venda de imóvel ou migração para home equity. Isso ocorre quando o crédito é garantido por um imóvel ainda financiado. Ao avaliar as Instituições financeiras para empréstimo com garantia de imóvel é fundamental escolher aquelas que possuem expertise nessa modalidade, pois a agilidade no processo de quitação faz toda a diferença.
Para liberar a nova garantia, a instituição financeira precisa quitar o financiamento atual. Esse passo não só viabiliza o novo crédito com condições mais vantajosas, mas também consolida a dívida em um formato de home equity. Além disso, o IQ permite renegociar termos, como taxas de juros, prazos e até mesmo valores, proporcionando mais flexibilidade e controlando melhor suas finanças.
Vantagens do IQ (crédito extra, prazo estendido, renegociação total)
As principais vantagens do Interveniente Quitante (IQ) incluem a renegociação total de termos, permitindo trocar o indexador e o sistema de amortização para reduzir custos mensais. Esta modalidade possibilita ainda a liberação de crédito extra se o imóvel tiver valorizado, o que significa um crédito adicional ou “troco”.
Além disso, com o IQ, você pode estender o prazo de pagamento para até 240 meses, tornando-se uma escolha ideal para quem busca maior flexibilidade nas condições do empréstimo. A renegociação com IQ traz uma nova possibilidade para adaptar suas condições financeiras, garantindo mais controle sobre seu crédito com garantia de imóvel
Qual Escolher? Portabilidade Pura vs. IQ — Guia de Decisão
A escolha entre portabilidade pura e interveniente quitante (IQ) depende diretamente dos seus objetivos com o crédito de financiamento garantido por imóvel.
Se a sua intenção é apenas reduzir a taxa de juros, a portabilidade pura se apresenta como a solução mais eficiente. Entretanto, se o seu objetivo inclui obter um troco adicional ou estender o prazo do contrato, o IQ se torna a alternativa mais adequada.
Avaliar cuidadosamente cada opção garante que você tome a melhor decisão financeira para suas necessidades, considerando as condições e possibilidades oferecidas pelo seu imóvel como garantia.
Simule com Múltiplos Bancos (Simulação Multibanco)
A simulação multibanco é o passo fundamental para garantir a melhor economia na portabilidade, permitindo comparar simultaneamente as condições de mais de 30 instituições financeiras, entre grandes bancos, fintechs e fundos de investimento.
Em vez de solicitar crédito individualmente em várias instituições, o que pode prejudicar seu score devido às múltiplas consultas ao seu CPF, esse modelo identifica qual banco oferece a melhor taxa de juros (como Santander ou Inter) ou a maior flexibilidade e agilidade (como Daycoval ou CashMe) de acordo com o seu perfil e o tipo do seu imóvel.
Concluindo, a portabilidade de empréstimo com garantia de imóvel oferece uma excelente oportunidade para economizar nos seus financiamentos atuais. Ao explorar as opções do mercado, você também pode avaliar o emprestimo com imovel financiado de garantia que permite quitar contratos vigentes, reduzir custos e obter condições melhores.
Avaliar as propostas de diferentes bancos, considerando juros, prazos e custos totais, é essencial para garantir que o seu contrato seja o mais vantajoso possível.
Na Emprest, proporcionamos uma análise completa e personalizada, conectando você às melhores opções do mercado, sem complicações e sem custo adicional. Para quem busca crédito com melhores condições de taxa, incluímos o recurso de emprestimo com garantia de imovel simulação facilitando a visualização dos prazos e valores ideais para o seu perfil.
Esteja bem-informado e faça a escolha certa para otimizar sua saúde financeira. Simule suas condições agora e descubra o potencial de economia que você pode alcançar.